

DCA 和 LSI 的論戰由來已久:定期定額分批進場,還是一次性歐印?
美股實證資料顯示,多數時候 LSI 勝出——因為市場長期向上,越早把錢全部投進去越好。DCA 等待入場的資金在空轉,這是它的先天弱點。
但上述結論可能脫離了現實,這篇文章帶你看清楚 DCA vs LSI 的真實決策情境,以及為什麼「網格交易」可以扮演這兩者之間的橋樑。
我最常使用 OKX 和 派網開網格單 💪
還未體驗過 OKX 的朋友,可以使用創經 IMO 推薦連結註冊,或是手動輸入創經 IMO 專屬推薦碼「imoweekly」,享有交易手續費終身 20% 返現優惠。
還未體驗過派網 Pionex 的朋友,可以使用創經 IMO 推薦連結註冊,或是手動輸入創經 IMO 專屬推薦碼「imoweekly」,享有交易手續費終身 15% 返現優惠。
DCA vs LSI 是什麼?
先把兩個名詞說清楚:
DCA(Dollar-Cost Averaging,平均成本法):把一筆資金分成多次、定期定額投入,用時間換空間。
LSI(Lump Sum Investing,一次性投入):把一筆資金一次全部投入市場,不做時間分散。
學術上,只要市場長期向上,LSI 的期望報酬就會贏過 DCA。這是數學上的結論,沒有爭議。
DCA vs LSI 的學術結論脫離了現實
學術模擬假設市場長期向上、資金無限、時間無限。在這個前提下,DCA「必然」吃到比較高成本的那段階梯。
但是——
現實中拿到一大筆錢的人,通常是制定計畫、期限內分批打完子彈,不是無限期源源不絕地投入。
時間有限,這段期間市場「不一定」向上,所以 DCA 就「不一定」會吃到比較高成本的那段階梯,此時也就不一定輸給 LSI 了。
有限銀彈+時間有限,這才是真實的 DCA 決策情境。學術結論用的模型和真實情境根本不同,直接套用當然會失真。
對多數人來說,DCA vs LSI 是假議題
再往深一層想:許多人其實沒得選,是被迫 DCA 的。
如果資金來源是逐月薪資,根本沒有「要不要一次歐印」的選項。這場比較對他們來說,沒有意義。
真正需要做抉擇的時機是——
中樂透、繼承遺產、拿到鉅額年終:一大筆錢突然來臨的那一刻。
只有在這種情境下,DCA vs LSI 的辯論才真的有討論價值。
DCA 真正的價值:心理承受度
在真實的「有限銀彈 + 時間有限」情境下,短中期的 DCA 不一定越買越貴。
另外,再試想看看,如果你 LSI 把一大筆錢一口氣投進去,隔天市場崩跌 30%,你撐得住嗎?
DCA 解決的是心理承受度問題,不是績效問題。
萬一投進去就大跌:
LSI:全部本金同時挨打
DCA:剩下的子彈還能低點進場,攤平成本
DCA 用一部分的期望報酬,換取心理上的緩衝空間,這才是它在真實世界的價值所在。
幣圈的 DCA vs LSI 情況更極端
幣圈波動遠比美股劇烈。這意味著:
LSI 歐印的心理壓力更重
DCA 的緩衝效果更被需要
而在幣圈發揚光大的「網格交易」,可以讓這個 DCA vs LSI 的選邊站難題,變得不一樣。
網格交易:DCA 和 LSI 之間的橋樑
網格的彈性設定,讓它可以模擬 DCA 或 LSI 的行為,在兩者之間扮演一個橋樑:
同一個網格機器人,透過不同的參數設定,就能實現 DCA 或 LSI 的效果。你不需要選邊站,網格本身就是選項。
DCA 資金閒置問題,網格也有解
DCA 的先天弱點是「等待入場的資金在空轉」。網格有兩種進階玩法可以解決這個問題:
幣幣網格(如 ETH/BTC):交易對中沒有 U,全倉都在幣上,零閒置。
幣本位合約網格:以幣為保證金,投幣得幣,獲利也以幣計算。
這兩種進階玩法本系列後續會單獨開集詳解。
DCA vs LSI vs 網格懶人包
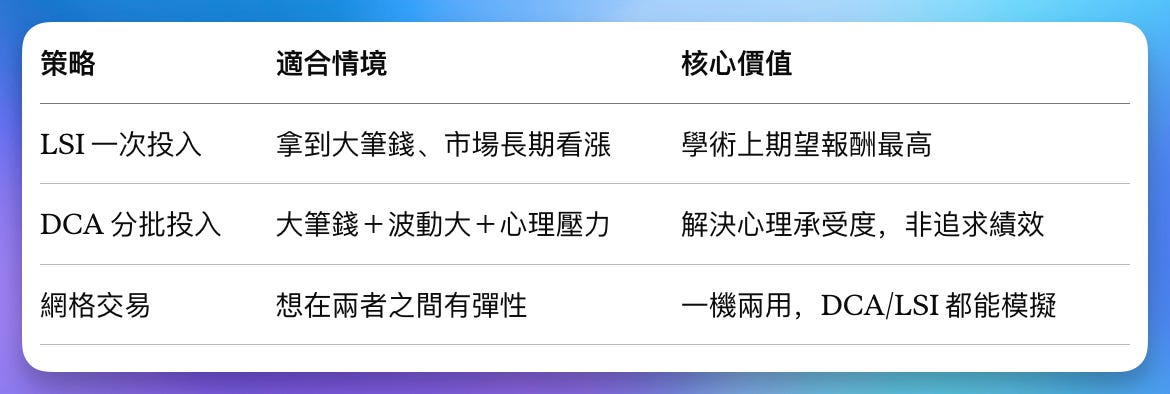
真正的問題不是「DCA 還是 LSI」,而是「這筆錢我怎麼投最能執行下去」——而網格交易,讓答案不再是二選一。
我最常使用 OKX 和 派網開網格單 💪
還未體驗過 OKX 的朋友,可以使用創經 IMO 推薦連結註冊,或是手動輸入創經 IMO 專屬推薦碼「imoweekly」,享有交易手續費終身 20% 返現優惠。
還未體驗過派網 Pionex 的朋友,可以使用創經 IMO 推薦連結註冊,或是手動輸入創經 IMO 專屬推薦碼「imoweekly」,享有交易手續費終身 15% 返現優惠。
本文是「網格交易 101」系列的第 12 集,預計連載 50 集。想看圖文懶人包版本,歡迎追蹤我的 IG。