

判斷一支銀行 App 好不好用,我的標準有三個:功能夠不夠用、介面順不順手、安全防護做得夠不夠細。
功能多寡其實最容易達標,難的是後面兩項——尤其是當你把薪水、理財、刷卡、回饋、通知全部集中在同一款 App 以後,它就變成一把總鑰匙。
本文是我使用國泰世華 CUBE App 的實際體驗,會照這三個標準走過一遍,從子帳戶、日常消費與轉帳,到我最常用的信用卡時間鎖。每個功能都附上操作路徑,可以直接按圖索驥。
讓我們馬上開始吧!
1.0 一站式理財 App 是什麼?從錢的流向看國泰世華 CUBE App 整合了哪些功能
1.1 錢進來:子帳戶命名與自動轉帳
薪水入帳之後,我不會讓它全部躺在同一個帳號裡。
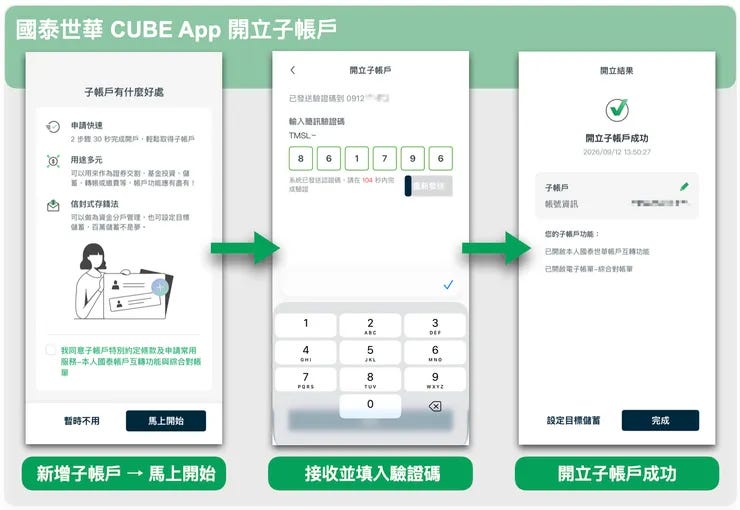
國泰世華 CUBE App 的子帳戶可以依照「用途或目標」切出多個獨立的區塊,我自己分成固定支出、緊急預備金、旅遊基金這幾類,想存買房頭期款的人也可以開一個專門放。
命名是重點。 如果只是編號一號、二號、三號,幾週後你一定分不清哪個是哪個。名字取得夠具體,之後打開 App 才會一眼知道錢在幹嘛。
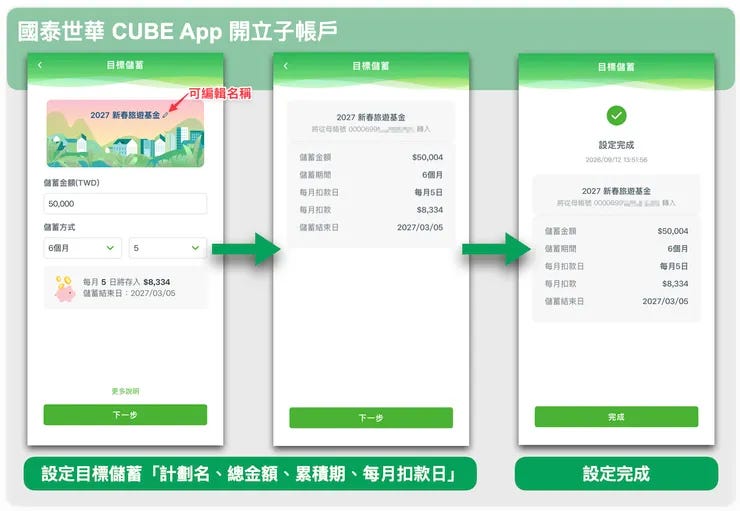
設定自動轉帳的時候有三件事要決定:總目標金額、要持續多久、每個月哪一天轉。
其中日期是最值得花心思的一項。我的做法是把它設在發薪日的隔天——薪水進來,錢就自動跑到該去的位置,我完全不用手動。分配這件事最怕的就是「想到再做」,因為通常等你想到,錢已經花掉了。
路徑:登入 App ⭢ 台幣總額 ⭢ 活期存款 ⭢ ⋯ ⭢ 新增子帳戶⭢ 接收並填入驗證碼 ⭢ 開立子帳戶成功 ⭢ 設定儲蓄目標。
1.2 錢出去:一張卡切換不同權益方案
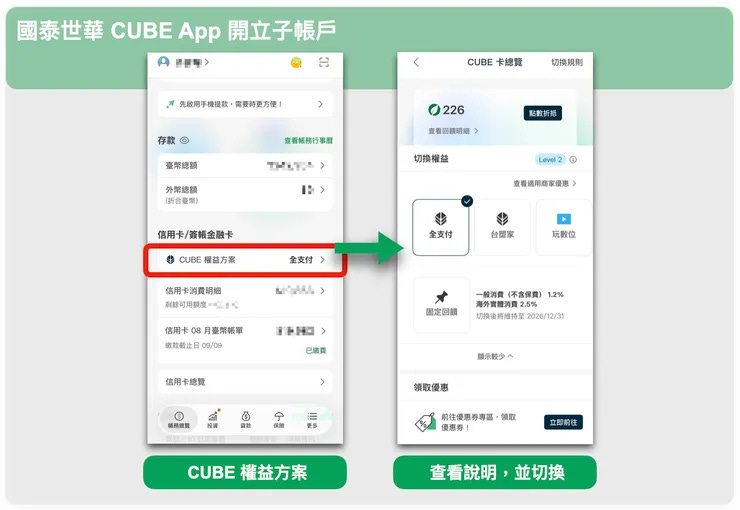
國泰世華 CUBE 卡的權益方案可以自己切換,不同方案對應不同的消費情境。
它的價值不在回饋數字,而在你不用為了不同用途辦好幾張卡、出門帶一疊卡片、還要記得哪張在什麼時候刷比較好。一張卡,需要的時候切換就好。
我自己最常切的是「全支付」方案,因為家裡附近有全聯,一個禮拜總會去個兩三次,搬點零食和日用品回來。不用為了這件事專門辦一張卡真的很方便,直接切過去就好,回頭有別的消費需求再切回來。
1.3 回饋返還:消費累積的小樹點
消費累積的回饋會變成「小樹點」,可以拿去折抵或兌換一些東西。
這部分我沒有很認真研究,通常是累積到一定程度才去看一下能換什麼。我自己幾乎都在全聯花掉,小樹點可以 1:1 當成全支付的折抵點數用,結帳時順手折一折;momo 購物網也扣抵過幾次。
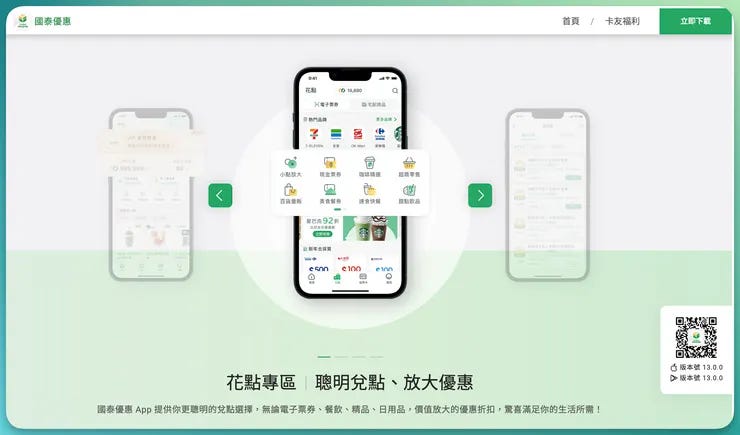
App 裡查得到點數總量和明細,日常要知道「我現在有多少點」是夠用的。想完整逛點數商城、看有哪些兌換選項,再另外開「國泰優惠」App。
1.4 全程通知:帳戶異動綁定 LINE 推播
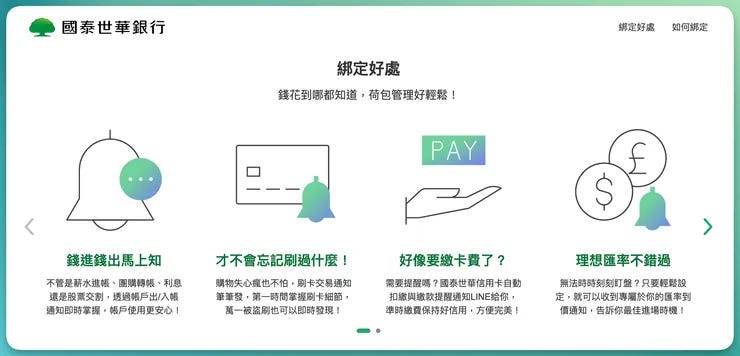
我會建議把國泰世華 CUBE App 的通知綁定 LINE。
我一天會打開 LINE 幾十次,但不會主動去打開銀行 App。通知走 LINE,等於帳戶的異動會出現在我本來就會看的地方,而不是等我想起來才去查。
會收到的通知大致有幾類:台幣帳戶的出入帳、信用卡消費通知、繳款提醒與入帳確認。在 ATM 交易完成後也會收到明細,不用再糾結那張小白單要不要印。
綁定只要做一次。加官方帳號、進主選單設定、輸入身分證字號和手機號碼、完成簡訊認證,四個步驟就好。而且是用個人身分歸戶,名下所有帳戶和信用卡一次涵蓋,不必一張一張申請。
2.0 超好用的銀行 App 怎麼判斷?三個天天會用到的操作
一支 App 好不好用,我覺得不是看它有多少功能,而是看你每天都要做的那幾件事順不順暢。
2.1 轉帳可以直接填手機號碼
跟朋友聚餐分帳,以前的流程是:對方把帳號貼到群組、你往上翻訊息、輸入、核對、送出。任何一步看錯一個數字就要重來,尤其是大家都在門口等你的時候。
現在只要開通了手機號碼收款,直接填號碼就好。這是跨行通用的機制,國泰世華 CUBE App 裡設定一次就一直有效。
設定路徑:登入 App → 更多 → 交易設定 → 手機號碼連結帳號
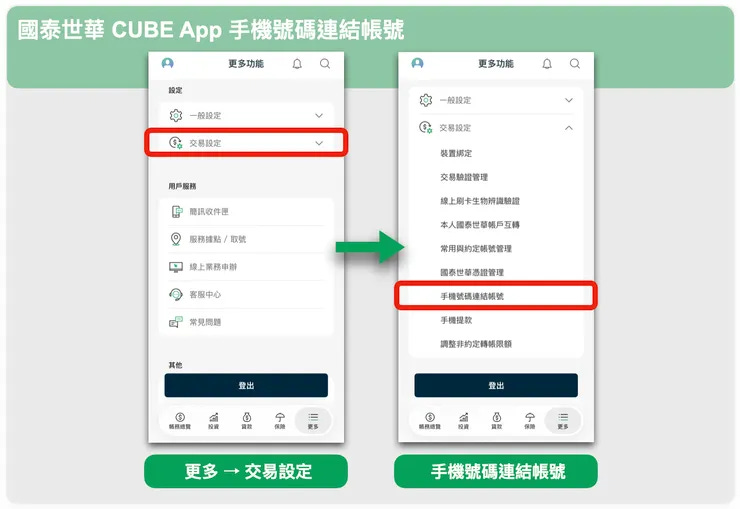
我實際測試過,用另一家銀行轉錢給自己:先填國泰世華的代碼 013,再填自己的手機號碼,畫面上直接跳出我的名字——送出前能辨識戶名,確認自己沒有手殘失誤,心理負擔完全不一樣。
所以現在請人轉錢給我,我都直接說「013,加我的手機號碼」,對方自己會看到我的名字,就不用再次核對帳號了。
2.2 跨行轉帳免手續費次數是否夠用
我自己的帳戶每個月有 10 次跨行轉帳免手續費。以我的使用量來說,這個次數綽綽有餘——分帳、繳一些不能銀行代扣繳的費用、轉錢給家人,一個月很少超過。
查詢路徑:登入 App → 左上角大頭 → 台幣帳戶本月跨提轉優惠
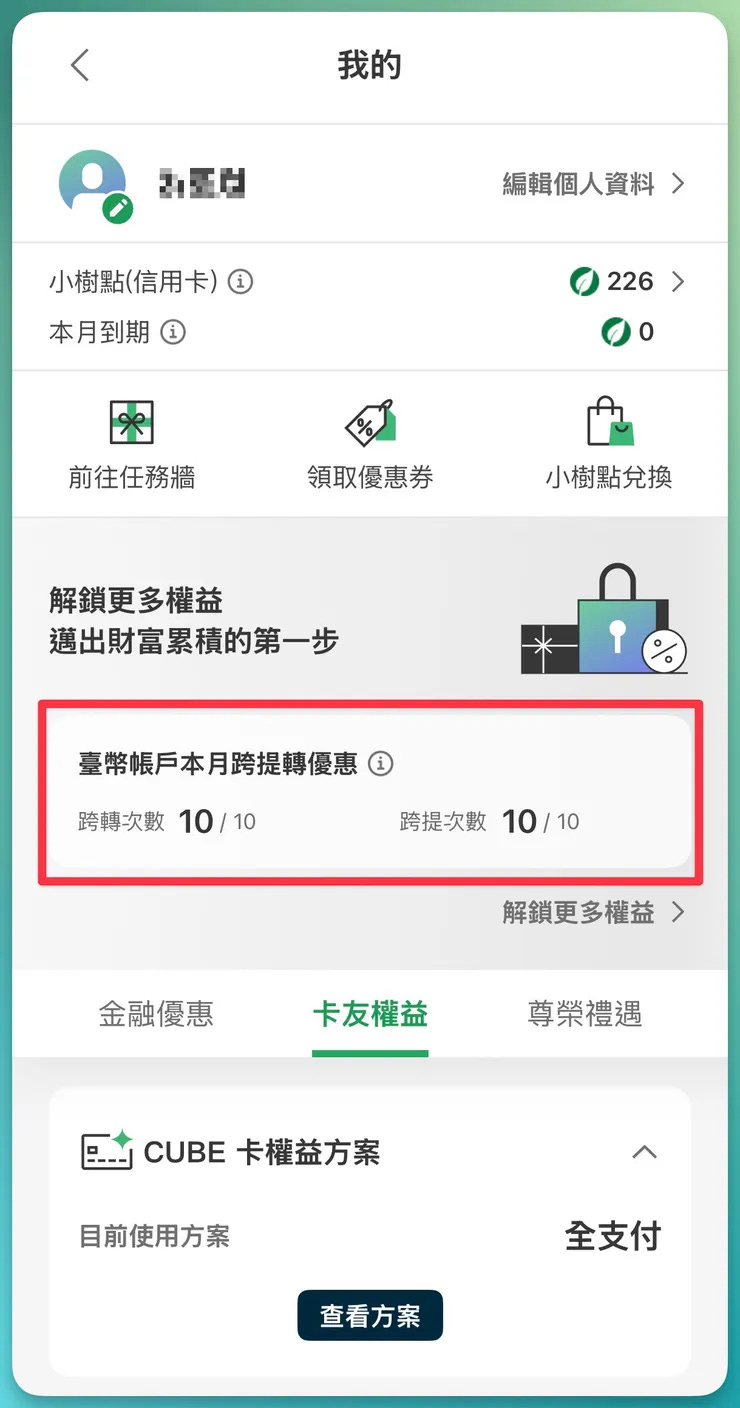
不同用戶身份別的優惠次數可能不一樣,實際次數請以官方公告(點擊「i」可查看)和你自己 App 裡顯示的為準。
2.3 從打開 App 到轉完一筆錢要幾步
從打開國泰世華 CUBE App 到轉完一筆錢,總共只要經過 3 個頁面。
生物辨識登入、進轉帳、填帳號和金額、確認送出,整個過程一氣呵成,不卡頓,中間沒有需要停下來想「下一步在哪裡」的地方;相較之下,有些 App 每換一個頁面就要等一段載入動畫(領結動畫),單次看不過幾秒,但每個頁面都來這麼一下,加總起來就特別令人煩躁。
我覺得這是判斷一支金融 App 好不好用最誠實的測試:使用者介面是否友善、流暢,你在趕時間、單手拿手機、行徑間的時候,能不能一次做完不出錯。
轉帳限額:值得先看一次的設定
轉帳限額這件事,多數人是在轉不出去的當下才會發現。建議有空的時候先進 App 看一次自己的每日限額(業界有預設值),順便確認需不需要調整。
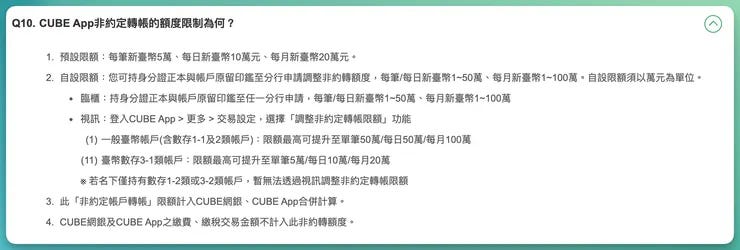
我自己的做法是挑一家銀行當主力就好,一個篩選依據是「跨行轉帳免手續費次數夠不夠用」以及「使用者介面是否友善、順暢」,國泰世華 CUBE App 都滿足以上條件。
若轉帳額度不夠,有兩個方向。一是走約定轉帳,把常用的對方帳戶綁定起來;二是提高非約定轉帳的限額,彈性比較大(例如突然需要大額匯款,一次性),但必須事先開通,臨時要用是來不及的。
開通路徑:登入 App → 更多 → 交易設定 → 調整非約定轉帳限額
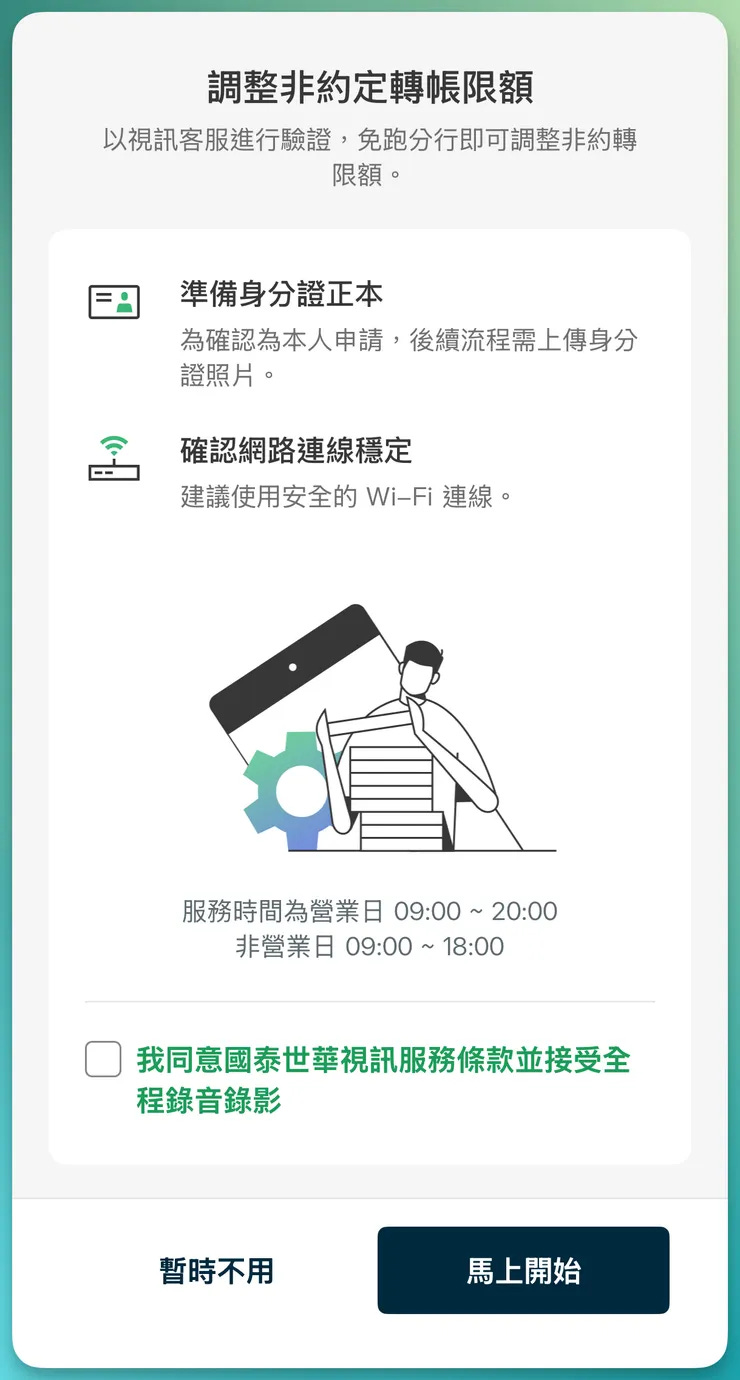
我是透過視訊客服辦的,不用跑分行,過程比想像中快。
非約轉的額度我特別拉高過。偶爾會有臨時、金額大、對象又不固定的轉帳需求,這種綁約定帳戶沒意義,只能靠非約轉撐著。額度平常用不到,但真的需要的時候,你會慶幸自己提早留了這份彈性。
3.0 行動網銀安全怎麼設定?我在國泰世華 CUBE App 打開的幾道防線
當帳戶、卡片、回饋、通知全部整合在同一支 App,這支 App 就是一把總鑰匙。正因為集中,我特別在意風險要怎麼管,國泰世華 CUBE App 這塊做得挺不錯。
3.1 信用卡安全鎖怎麼設定?時間鎖是我最常用的一項
多數人管理信用卡風險的方式,大概就是把額度壓低。國泰世華 CUBE App 的卡片安全鎖切得更細緻,拆成四個類別可以個別設定:時間、地區、類型、限額。
設定路徑:登入 App → 信用卡總覽 → 選擇個別卡片 → 卡片管理 → 卡片安全鎖
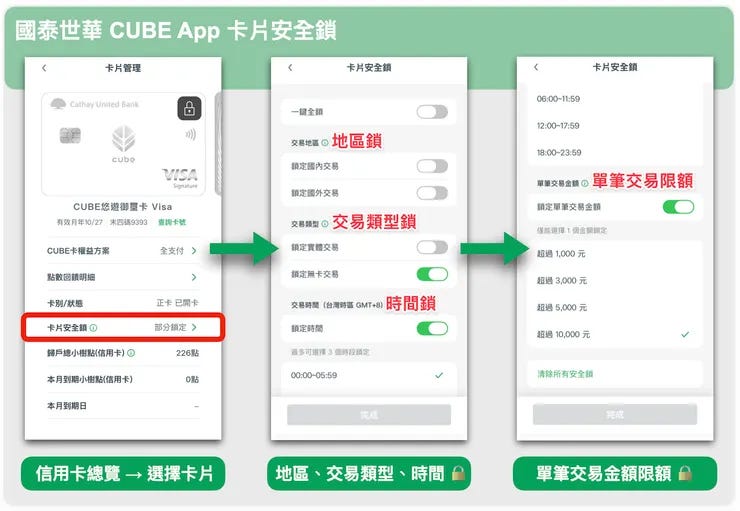
我自己最有感的是「時間鎖」。
盜刷最怕的,是它發生在你不會注意到的時候。半夜三點的一筆線上交易,你要到隔天早上才會看到通知(訊息量大的人,甚至可能漏看)。而那段時間我在睡覺,本來就不會刷卡。
所以我把 00:00 到 00:59 這段設成不允許無卡交易,最多可以鎖定 3 個時段。
這不是把卡片停掉。實體卡的感應、之前已約定授權的扣款(分期付款、年費⋯⋯)都照常,只有單次非實體卡的線上交易在那段時間刷不過。等於我每天有一段固定的時間,這張卡在網路上是關著的。
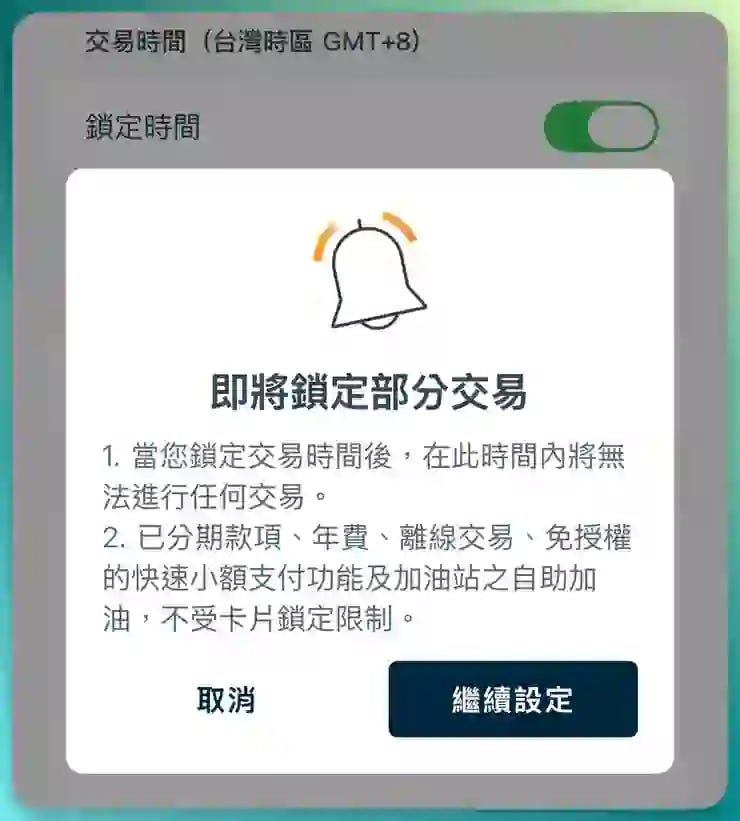
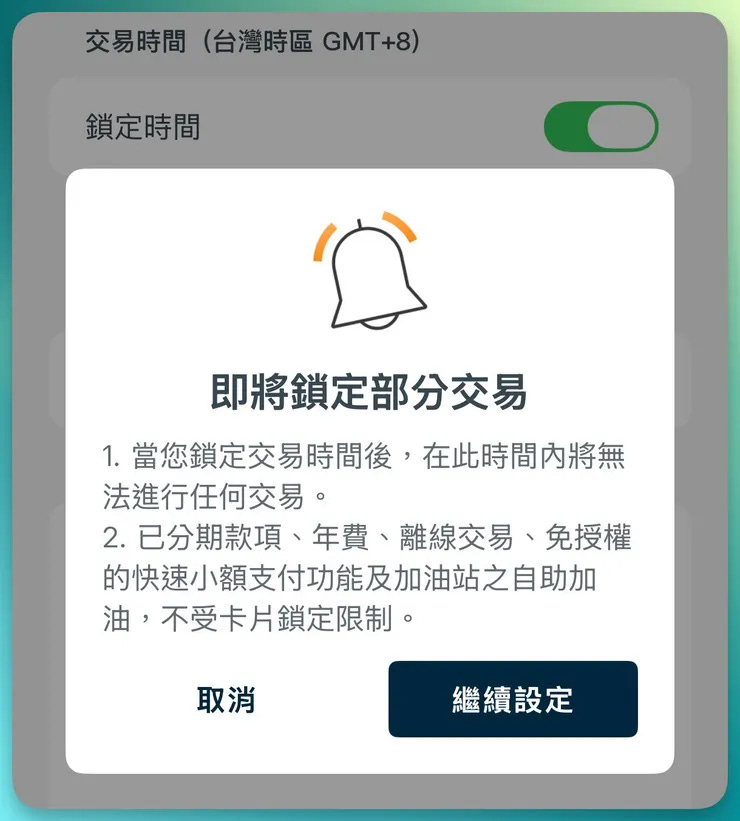
這樣做不會讓卡片變成刀槍不入,但它把曝險的時間縮短了。原本一天 24 小時都可能被刷,現在少掉一段;就算真的被盜刷,也落在我醒著、看得到通知的時候。
3.2 地區鎖定
地區鎖定的邏輯一樣,只是把時間換成空間。如果某張卡你確定只在國內用,那就直接把國外交易鎖起來。
3.3 交易類型與限額鎖定
可以把實體交易、無卡交易、單筆交易金額分開處理。
限額的用法是給單次消費設一個天花板。這張卡我平常的消費落在什麼區間,我是心裡有數的,就設在那個數字上。真的要買大東西,再進 App 手動調高。多花幾秒鐘,換的是萬一被盜刷,金額也不會失控。
3.4 信用卡找不到要直接掛失嗎?臨時鎖卡的用法
如果是掉在家裡、忘在車上、塞在某件外套口袋的這種「找不到」——卡片本身確定是安全的——直接掛失其實有點過頭。補發要等,而且會換一組新卡號,所有綁定的自動扣款都會斷掉,之後還得一個一個重新綁回去。
臨時鎖卡(一鍵全鎖)的好處就在這裡:先把卡鎖起來,找到了再解開,卡號不變。
人在國外的時候更有用。真的遺失了,可以直接在 App 裡線上鎖卡,不用在異地打國際電話回台灣客服,等回國再辦理掛失。
3.5 帳戶安全健檢:十分鐘就能做完的行動清單
卡片安全鎖處理的是「錢從卡片出去」這條路。但總鑰匙的問題不只在卡片上,所以還有其他地方值得一併檢視。
國泰世華 CUBE App 裡有一個帳戶安全健檢,把安全設定整理成幾個面向、總共 10 項,一項一項告訴你開了沒有。
設定路徑:登入 App → 更多 → 帳戶安全健檢狀態
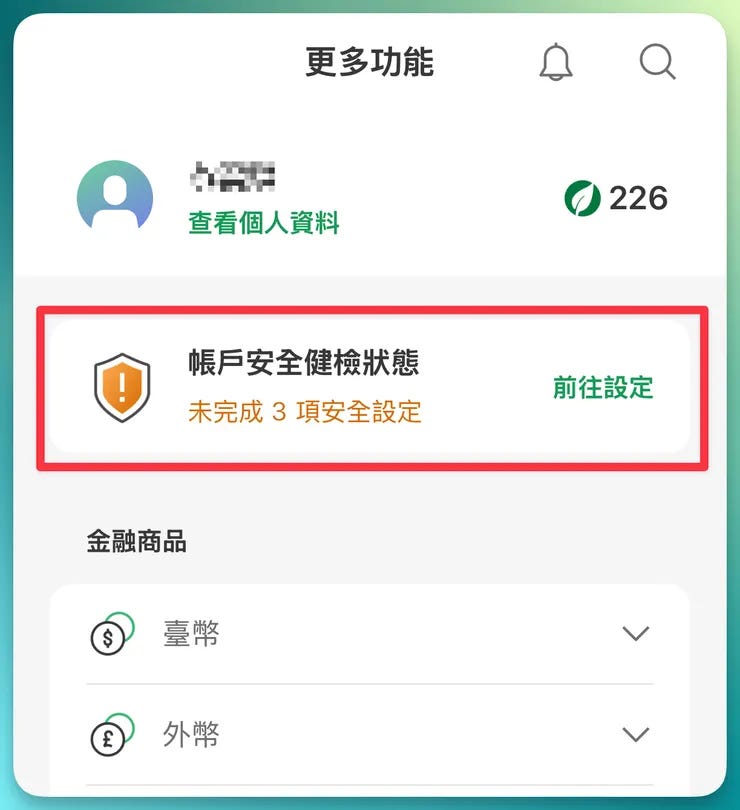
找一個有空的時段,照著那 10 項看一遍,生物辨識、裝置綁定、兩步驟驗證等把它補強起來。這件事只要做一次,之後就一勞永逸守護你的帳戶安全。
4.0 銀行 App 推薦集中在同一款嗎?一站式理財的好處與代價
集中在同一支國泰世華 CUBE App 的好處很直接:少切換、少找、少記,累積起來節省你大量的時間。代價則是萬一出事,影響範圍會比分散式管理大得多。
但集中式管理的風險是可以先處理的。時間鎖、地區鎖、交易類型與限額、生物辨識、裝置綁定、兩步驟驗證——這些設定花不了你多少時間,啟動之後就一直有效。
所以真正危險的不是集中,是沒有安全設定的集中。把所有東西放進同一支 App,卻連安全健檢都沒打開過,那才是把鑰匙放在門口地墊下面。
如果你也正在把金融行為往一支 App 集中,我的建議是三個條件一起看:
功能夠不夠用
介面順不順手
安全防護做得夠不夠細
經由以上論述,國泰世華 CUBE App 這三項都符合我的需求,所以我把主力放在這裡。
當然每個人的使用情境不一樣,但這三個條件可以當成判斷標準,再決定要不要集中,以及集中在哪一支 App 上,讓每天那些小事少花一點力氣。
5.0 國泰世華 CUBE App 常見問題
5.1 把深夜的線上交易鎖住,會不會擋到自己的自動扣款?
已分期款、年費、離線交易、免授權的快速小額支付功能及加油站自助加油,不受卡片安全鎖限制。
5.2 跨行轉帳免手續費的次數有沒有條件?用完之後怎麼算?
不同用戶身份的優惠次數不一樣。次數用完之後就依一般費率收費,直到次月 6 日會進行重置。實際的次數、條件與費用以 App 裡顯示的為準。
5.3 手機掉了,銀行 App 裡的東西會不會全部被拿走?
這正是裝置綁定跟生物辨識存在的理由。
如果你有開啟生物辨識登入,別人拿到手機也需要你的指紋或臉才能進去;裝置綁定則是讓沒綁過的裝置無法進行交易。
手機遺失時,請立即撥打國泰世華24小時客服專線 (02)2383-1000 或免付費專線 0800-818-001 聯繫客服人員,辦理行動網銀、FIDO生物辨識登入停用及信用卡掛失,以保障帳戶與資金安全。
本文係由國泰世華邀稿